
טקסט מלא
עו״ד נדב בריח, מנכ״ל בי נדל״ן
בנוף הנדל״ן ההולך ומתפתח של ישראל, התקופה האחרונה הדגישה דיכוטומיה בולטת: בעוד שהדירות החדשות נהנות מביקוש מוגבר הודות למימון בנקאי חדשני, שוק היד השנייה נמצא עדיין בפיגור, לכוד בקרבתו לשפל היסטורי.
חוסר האיזון הזה מעורר חששות משמעותיים.
ללא תנועה במכירת דירות היד שנייה, מוכרים עתידיים עלולים למצוא את עצמם בשוק נטול קונים, המוחרף על ידי תנאי הריבית הגבוהים של היום והמלחמה ומשמעותיה הכלכליות.
מבצעי המימון החדשניים בשיתוף הבנקים, בשוק הדירות החדשות, מהווים למעשה הסיבה המרכזית למספר העסקאות בשוק הדירות החדשות וכן, יש בהם משום גיבוי פיננסי מהותי שמעניקים הבנקים - הן לחברות הנדל״ן והן לרוכשי הדירות; יתרה מזו, המדיניות הזו הביאה לשיפור משמעותי ברווחי הבנקים בשנה החולפת.
עם זאת, המדיניות החיובית הזו לא הורחבה ע״י הבנקים גם לשוק היד השנייה, שבו קונים ומוכרים פוטנציאליים עדיין מתמודדים עם קושי גדול ולא "זוכים" לתמיכה או פתרונות מהמערכת הבנקאית.
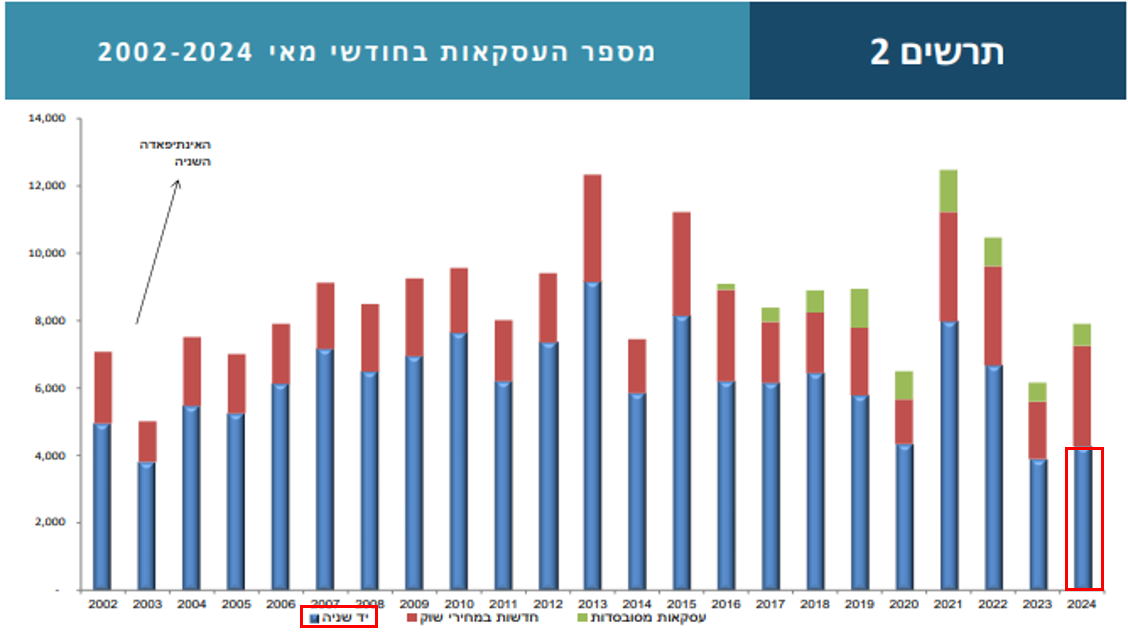 מתוך סקירת ענף הנדל״ן למגורים מאי 2024 | אגף הכלכלן הראשי באוצר | 07/2024
פתרונות מימון ליד 2
אם הבנקים מאמינים כל כך בחיוניות ובאיתנות שוק הדיור בישראל, הגיע הזמן שירחיבו את האופקים, כשצעד אפשרי הוא שיציעו פתרונות מימון גם לעסקאות יד שנייה.
דמיינו תרחיש. הבנקים מאפשרים בעסקאות יד שנייה הלוואת בלון / משכנתא המסובסדת ע״י המוכרים (והמוכרים משלמים את העלות לבנקים מכספי הקונים - כפי שעושים היזמים). מודל כזה יכול לכאורה לעודד ולסייע למוכרים וקונים פוטנציאליים בשוק היד השנייה על ידי כיסוי חלק ממחיר הרכישה באופן זמני, הגדלת העניין בעסקאות היד שנייה ושיפור הנזילות בשוק כולו. סוג של 20% - 80% בדירות יד שנייה.
הסיכון והתגמול
תמרונים כאלה, אף שהם בעלי פוטנציאל רווחי בהמרצת פעילות השוק ושיפור האינדיקטורים הכלכליים, טומנים בחובם סיכונים. זהו הימור על שיפור בתנאי השוק, על תזמון השיפור ועל הסביבה הכלכלית הרחבה יותר שצריכה להתיישר לטובה כאשר החובות הללו מגיעים לפירעון (כפי שמתרחש בשוק הדירות החדשות). הבעיה הגדולה היא שהבנקים יצטרכו לנהוג בזהירות ולפעול בין הגירוי לרווח - לבין השמירה על היציבות הפיננסית. מסוכן מדי.
ואולי פתרון יצירתי?
כאשר הבנקים כבר הרוויחו סכומים נאים ממבצעי המימון בבנייה החדשה... מדוע שלא יעבירו בעצמם (ובנדיבות יש לציין) את הרווחים הללו לשוק היד השנייה?
איך…?
על ידי כך שהבנקים (ואולי בתמיכת קרן ממשלתית) יספגו עלויות סבסוד למימון עסקאות יד שניה.
במנגנון כזה, הבנקים יתנו בעצמם דחיפה אמיתית לשוק כולו ויעוררו את שוק היד השנייה - כפי שעשו בשוק הדירות החדשות (והרוויחו בכך רווחים נאים). כמובן שכדי לא ליצור פגיעה בזכויות וסיכון ביציבות המערכת הבנקאית - יידרשו קריטריונים מאוזנים ושוויוניים ואף פיקוח הדוק של הרגולטור/בנק ישראל.
במודל כזה יביעו הבנקים מחויבות לרווחה חברתית וכלכלית, יעניקו תמיכה רחבה לשוק ולא רק לדירות החדשות (גם לדירות יד2), יפעלו בנדיבות אמיתית כלפי שוק הנדל״ן והמשק כולו (וכן, באופן שמכניסים מעט את 'היד לכיס') ועם תרומת חלק מהרווחים שלהם מנדל״ן בטווח קצר - ירוויחו גם הם יתרונות בטווח הארוך ... זה לא רק עסק טוב; זו קארמה טובה.
ואולי .... גישה פילנתרופית ויצירתית לא ממש סבירה בכל הקשור למערכת הבנקאית והודות לדינמיקה ונתוני שוק הנדל״ן הייחודיים בישראל (קצב גידול האוכלוסייה בישראל, יחס ביקוש-היצע, הורדת ריבית ועוד) - יגיעו באופן טבעי גלי הביקוש החזקים גם לשוק היד השנייה ולא תידרש יצירתיות כזו, שהופכת בנקים לרובין הוד.
המאמר משקף את דעת הכותב ואת ניסיונו, נכון למועד כתיבתו. הוא אינו ייעוץ משפטי, שמאי, מיסויי או השקעתי, ואינו תחליף לייעוץ אישי.